Foncière immobilière : définition, fonctionnement et comment y investir
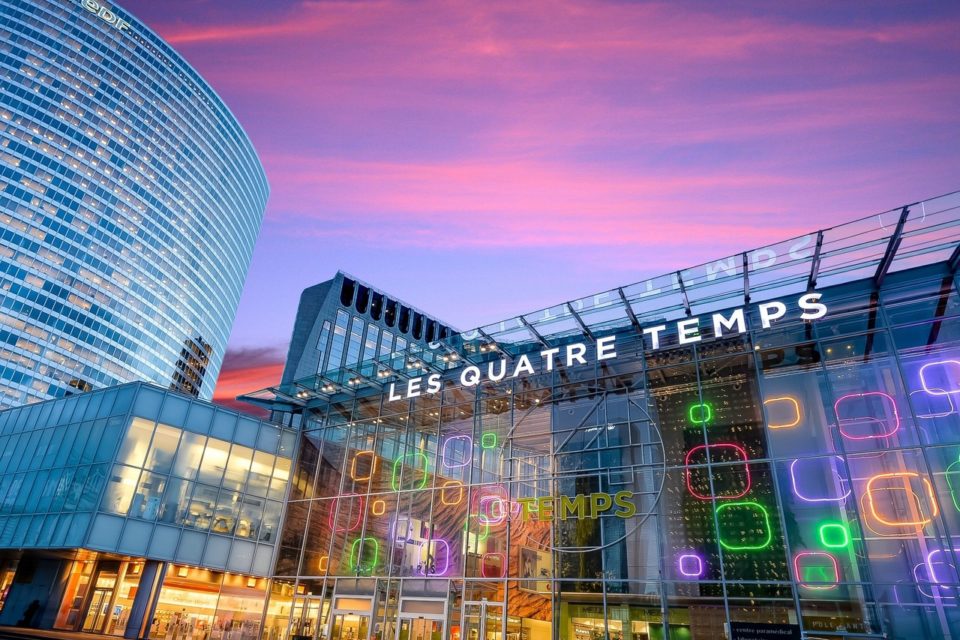
Une foncière immobilière est, en clair, un propriétaire professionnel. Son métier consiste à posséder des immeubles et à encaisser leurs loyers sur la durée, pas à les construire pour les revendre. Altarea, Unibail-Rodamco-Westfield, Klépierre, Gecina ou ARGAN en sont les visages les plus connus en France, avec des patrimoines qui se chiffrent en milliards d'euros.
Pour un particulier, l'intérêt est simple : acheter une action de foncière cotée revient à devenir copropriétaire d'un portefeuille de centres commerciaux, de bureaux ou d'entrepôts pour quelques dizaines d'euros. La contrepartie est tout aussi simple : vous achetez aussi la dette de la société et l'humeur de la Bourse, qui peut valoriser ces immeubles plus de 25 % sous leur valeur d'expertise pendant des mois.
Voici comment fonctionne une foncière, ce que rapporte vraiment son dividende, quels sont ses risques et quelles sont les autres manières d'investir dans des murs.
Qu'est-ce qu'une société foncière, concrètement ?
Une société foncière est une entreprise dont l'activité principale est d'acquérir, de gérer et de louer un patrimoine immobilier. Ses revenus proviennent d'abord des loyers versés par ses locataires (enseignes, entreprises, logisticiens, exploitants), ensuite de la revalorisation et de la revente de ses immeubles.
Le mot « foncière » recouvre en réalité deux familles :
- les foncières cotées, dont les actions s'échangent en Bourse sur Euronext Paris. La plupart ont opté pour le statut fiscal de SIIC, l'équivalent français des REIT américains ;
- les foncières non cotées, beaucoup plus nombreuses : SCI familiales, SAS détenues par des investisseurs privés, foncières d'enseignes qui logent leurs propres magasins, mais aussi SCPI et OPCI, qui sont juridiquement des fonds mais exercent le même métier de bailleur.
Chaque foncière a sa spécialité : centres commerciaux, bureaux parisiens, entrepôts logistiques, établissements de santé, résidences gérées. Ce choix de segment pèse souvent davantage sur la performance que le statut juridique. En 2020, une foncière de centres commerciaux aux boutiques fermées et une foncière d'entrepôts portée par l'essor du e-commerce n'ont pas vécu la même crise.
Foncière, promoteur, marchand de biens : trois métiers différents
Comment une foncière immobilière gagne-t-elle de l'argent ?
Une foncière dispose de quatre sources de revenus :
- Les loyers, de loin la première. Chez Klépierre, les revenus locatifs nets ont atteint 1,12 milliard d'euros en 2025, pour un taux d'occupation financière de 97,1 % (présentation à l'assemblée générale 2026).
- La revalorisation du patrimoine : quand les loyers progressent (indexation, renégociations) ou que les taux d'intérêt baissent, la valeur des immeubles augmente. Ce gain reste latent tant que l'immeuble n'est pas vendu.
- Les cessions : vendre un actif au-dessus de son prix d'acquisition dégage une plus-value, réinvestie ou distribuée.
- Les activités annexes : promotion immobilière, prestations de services, parkings, publicité dans les centres commerciaux.
Le moteur caché : l'effet de levier
Une foncière finance rarement ses immeubles avec ses seuls fonds propres. Elle emprunte, ce qui amplifie les gains comme les pertes.
Concrètement (exemple illustratif) : une foncière achète un immeuble de bureaux 10 millions d'euros, loué 600 000 € par an, soit 6 % de rendement. Elle apporte 6 M€ et emprunte 4 M€ à 3,5 %, soit 140 000 € d'intérêts annuels. Il lui reste 460 000 € pour 6 M€ investis : 7,7 % de rendement sur ses fonds propres, contre 6 % sans dette. Mais si la valeur de l'immeuble baisse de 20 %, à 8 M€, la dette reste de 4 M€ : les fonds propres tombent à 4 M€, soit une perte de 33 %.
Ce mécanisme explique la chute des foncières cotées en 2022-2023 : la remontée rapide des taux directeurs de la BCE a renchéri la dette et fait baisser la valeur des immeubles en même temps. Pour comprendre ce mécanisme à l'échelle d'un particulier, consultez notre guide sur l'effet de levier immobilier.
Qu'est-ce qu'une SIIC et quelles sont ses obligations ?
Une SIIC (société d'investissement immobilier cotée) est une foncière cotée qui a opté pour un régime fiscal créé en 2003 et prévu à l'article 208 C du Code général des impôts. Elle est exonérée d'impôt sur les sociétés sur son activité immobilière, en échange de l'obligation de reverser l'essentiel de ses bénéfices à ses actionnaires.
Pour accéder au régime, une foncière doit, selon la doctrine fiscale officielle (BOFiP) :
- être cotée sur un marché réglementé français ;
- disposer d'un capital minimum de 15 millions d'euros ;
- avoir pour objet principal l'acquisition ou la construction d'immeubles en vue de leur location.
S'y ajoute un plafond de détention : aucun actionnaire, seul ou de concert, ne doit détenir 60 % ou plus du capital. En entrant dans le régime, la foncière paie une « exit tax » de 19 % sur les plus-values latentes de son patrimoine.
En contrepartie de l'exonération, la SIIC doit distribuer :
- 95 % des bénéfices issus de la location, avant la fin de l'exercice suivant ;
- 70 % des plus-values de cession, avant la fin du deuxième exercice suivant ;
- 100 % des dividendes reçus de ses filiales ayant elles-mêmes opté pour le régime.
C'est ce qui explique les dividendes élevés des SIIC : la société ne paie quasiment pas d'impôt sur ses loyers, et la fiscalité est reportée sur l'actionnaire.
Foncière cotée, SIIC, REIT : quelle différence ?
« Foncière cotée » désigne un métier et un mode de détention. « SIIC » désigne un statut fiscal français, optionnel. « REIT » (Real Estate Investment Trust) est son équivalent américain, créé en 1960 et décliné depuis dans de nombreux pays. Toutes les SIIC sont des foncières cotées, mais une foncière cotée n'est pas forcément une SIIC.
Quel rendement attendre d'une foncière cotée ?
Le rendement d'une foncière cotée combine deux éléments : le dividende, souvent compris entre 4 et 7 % du cours pour les grandes SIIC françaises, et la variation du cours de Bourse, qui peut l'effacer comme le multiplier. Seule la somme des deux, la performance totale, dit si l'investissement a été rentable.
Concrètement : Klépierre a proposé un dividende de 1,90 € par action au titre de 2025, versé en deux fois, pour un cours autour de 36,5 € en février 2026. Cela représente un rendement d'environ 5,2 %. 10 000 € investis correspondent à 274 actions, soit 520 € de dividendes bruts par an, environ 357 € nets après flat tax de 31,4 %.
La même année, l'actif net réévalué de Klépierre a progressé de 9 %, à 35,9 € par action. Une belle année, donc. Mais les actionnaires des foncières entrés début 2022 ont vécu l'inverse : des dividendes maintenus, et des cours en forte baisse sous l'effet de la hausse des taux.
Décote sur ANR : acheter des immeubles au rabais ?
L'actif net réévalué (ANR) correspond à la valeur des immeubles estimée par des experts indépendants, diminuée de la dette. Le cours de Bourse s'en écarte souvent, à la hausse comme à la baisse. Fin 2024, la société de gestion Sofidy chiffrait la décote moyenne des foncières cotées à 27 % de leur ANR (analyse Sofidy). En théorie, cela revient à payer 73 € pour 100 € d'immeubles.
Une décote n'est pas qu'une aubaine. Elle traduit souvent la méfiance du marché envers des expertises jugées trop optimistes, une dette élevée ou un segment en difficulté, comme les bureaux de périphérie depuis la généralisation du télétravail. À l'inverse, Klépierre cotait quasiment au niveau de son ANR début 2026 : le marché n'y voyait plus de rabais.
Foncière cotée, SCPI ou immobilier en direct : quelles différences ?
Ce sont trois façons d'investir dans des immeubles comparables, avec trois profils opposés. La foncière cotée offre liquidité et ticket faible, mais subit la volatilité boursière. La SCPI lisse les prix, mais facture souvent des frais d'entrée élevés et se revend lentement. L'immobilier en direct donne le contrôle total, au prix d'un apport, d'un crédit et de la gestion.
La différence majeure tient à la formation du prix. Le cours d'une SIIC est fixé en continu par le marché, qui anticipe : il a baissé dès 2022. Le prix d'une part de SCPI est fixé par la société de gestion à partir des expertises, avec retard : plusieurs grandes SCPI n'ont baissé le prix de leurs parts qu'en 2023-2024, parfois de plus de 15 %. Pour aller plus loin, lisez notre comparatif SCPI ou OPCI et notre article sur la valeur de reconstitution des SCPI.
Quels sont les risques d'une foncière immobilière ?
Cinq risques méritent votre attention avant d'investir :
- Le risque de taux : quand les taux montent, la dette coûte plus cher et la valeur des immeubles baisse. C'est le premier moteur du cours des foncières.
- La volatilité boursière : un titre de foncière peut perdre 30 % en quelques mois sans que ses loyers aient bougé.
- L'endettement : surveillez le ratio LTV (dette rapportée à la valeur du patrimoine). Au-delà de 40 à 45 %, la marge de manœuvre se réduit en cas de baisse des valeurs.
- Le risque sectoriel : télétravail pour les bureaux, e-commerce pour les centres commerciaux, surproduction pour certains entrepôts.
- Un dividende non garanti : la SIIC doit distribuer ses bénéfices, pas un montant fixe. Sans bénéfice, ou en cas de sortie du régime, il n'y a pas de dividende.
Comment investir dans une foncière immobilière ?
Il existe cinq portes d'entrée, selon votre budget, votre horizon et votre tolérance aux variations de prix.
Avant d'acheter des actions de foncière en direct, regardez au minimum quatre indicateurs dans son rapport annuel : l'ANR et la décote du cours, le ratio LTV, le taux d'occupation financière et le cash-flow récurrent par action, qui finance le dividende.
Foncière ou immobilier fractionné : une troisième voie pour investir dans des murs commerciaux
La foncière cotée vous fait acheter un portefeuille imposé, avec sa dette et sa cotation. La SCPI mutualise des centaines d'actifs que vous ne choisissez pas. L'immobilier fractionné prend le problème dans l'autre sens : vous partez de l'immeuble.
Chez Tantiem, nous sélectionnons des murs commerciaux un par un (commerces de centre-ville, locaux médicaux, actifs loués à des enseignes) et vous permettons d'en détenir une fraction dès 100 €, sans frais d'entrée. Vous savez quel local vous possédez, qui l'occupe et à quel loyer, comme pour le projet Angers Ralliement présenté parmi nos projets commercialisés. En 2025, nos projets ont servi un rendement net moyen de 6,8 %, avec 100 % des loyers collectés et aucun défaut.
Ces performances passées ne préjugent pas des performances futures, et le capital n'est pas garanti. L'immobilier fractionné est aussi moins liquide qu'une action de SIIC : c'est un placement à horizon, détaillé sur notre page risques. Pour comprendre le modèle, lisez notre guide de l'immobilier fractionné.